Oostenrijks vastgoed op recordniveau: gebruiksrecht kan honderdduizenden euro’s verschil maken
De Oostenrijkse woningprijzen stijgen opnieuw en bereikten in de eerste helft van 2026 een recordniveau. Over een periode van circa 25 jaar behoort Oostenrijk bovendien tot de Europese markten met een opvallend sterke prijsontwikkeling. Maar wie een woning in een toeristische regio koopt, moet verder kijken dan de prijs per vierkante meter. Een Hauptwohnsitz, een woning met verplichte toeristische exploitatie en een rechtmatig als Zweitwohnsitz te gebruiken woning kunnen op dezelfde locatie economisch zeer verschillende producten zijn.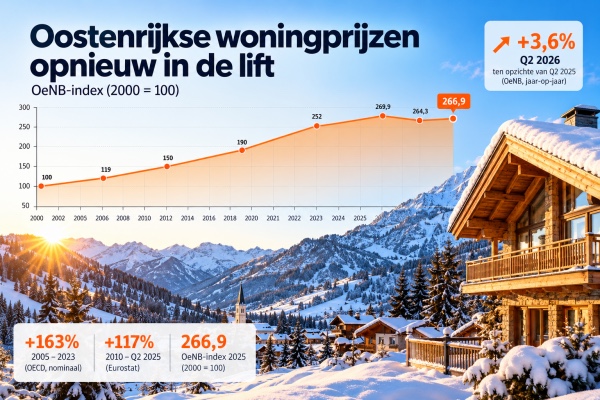 Oostenrijkse woningmarkt opnieuw in de lift
De Oostenrijkse woningmarkt trekt na de correctie van 2023 en 2024 weer aan. Volgens de Oesterreichische Nationalbank (OeNB) stegen de prijzen van woningen in Oostenrijk in 2025 nominaal met 2,1%. In het tweede kwartaal van 2026 lagen de woningprijzen volgens de OeNB 3,6% hoger dan een jaar eerder. Daarmee is de richting opnieuw opwaarts, al wijst de OeNB er tegelijkertijd op dat de reële prijsontwikkeling, gecorrigeerd voor inflatie, een genuanceerder beeld laat zien.
Wie verder terugkijkt, ziet hoe uitzonderlijk de ontwikkeling van Oostenrijks vastgoed is geweest. De OeNB hanteert voor haar landelijke woningprijsindex het jaar 2000 als basisjaar met index 100. Voor 2023 bedroeg de index 269,9. In 2024 volgde een correctie naar 264,3, waarna de index in 2025 weer opliep naar 266,9. Een woning die de landelijke marktontwikkeling exact zou hebben gevolgd, vertegenwoordigde daarmee nominaal een prijsniveau dat circa 167% hoger lag dan rond de eeuwwisseling.
Een opvallend sterke ontwikkeling over 25 jaar
Wie alleen naar de laatste paar jaar kijkt, mist een belangrijk deel van het Oostenrijkse verhaal. Waar verschillende Europese woningmarkten na de financiële crisis vanaf 2008 forse correcties doormaakten, zette de nominale prijsstijging in Oostenrijk nog jarenlang door.
| Periode | Ontwikkeling | Toelichting |
| 2000 | OeNB-index 100 | Basisjaar landelijke prijsindex |
| 2005–2023 | +163% | Nominale prijsstijging volgens OECD |
| 2010–Q2 2025 | +117% | Prijsstijging volgens Eurostat |
| 2023 | OeNB-index 269,9 | Begin recente correctiefase |
| 2024 | OeNB-index 264,3 | Verdere beperkte correctie |
| 2025 | OeNB-index 266,9 | Nominale markt draait weer omhoog |
| Q2 2026 | +3,6% jaar-op-jaar | Actuele OeNB-prijsontwikkeling |
Bronnen: OeNB, OECD en Eurostat. De genoemde reeksen hebben verschillende basisjaren en methodieken en mogen daarom niet als één doorlopende index worden gelezen. De OeNB-index is een landelijke marktindex en geen taxatie-instrument voor individuele woningen.
De langetermijnontwikkeling is ook internationaal opvallend. Volgens de OECD stegen de Oostenrijkse woningprijzen tussen 2005 en 2023 nominaal met 163%. In de eurozone bedroeg de stijging over dezelfde periode ongeveer 60%. Gecorrigeerd voor inflatie resteerde in Oostenrijk volgens de OECD nog altijd een reële stijging van bijna 70%. De OECD constateert bovendien dat de stijging van de verhouding tussen woningprijzen en inkomens in Oostenrijk over een periode van 25 jaar tot de hoogste binnen de OECD behoort.
Een landelijke prijsindex vertelt maar een deel van het verhaal
Voor een Nederlandse of Belgische eigenaar of koper van Oostenrijks vastgoed is de landelijke prijsontwikkeling interessant, maar onvoldoende om de waarde van een individueel object te bepalen. De markt in Wenen is niet dezelfde als die in Tirol, Vorarlberg, Karinthië of Salzburgerland. Zelfs binnen één wintersportplaats kunnen twee vrijwel identieke woningen een sterk verschillende marktwaarde vertegenwoordigen.
Dat heeft niet alleen met uitzicht, oppervlakte, onderhoud of afstand tot de skilift te maken. In toeristische regio's kan juist de juridisch toegestane gebruiksmogelijkheid een belangrijke waardebepalende factor zijn.
Hauptwohnsitz, toeristische exploitatie en Zweitwohnsitz
Hier is juridische precisie belangrijk. Ruimtelijke ordening en de regulering van tweede woningen zijn in Oostenrijk in belangrijke mate aangelegenheden van de afzonderlijke Bundesländer. Begrippen, voorwaarden en overgangsregelingen kunnen daarom tussen bijvoorbeeld Salzburg, Tirol, Vorarlberg en Karinthië verschillen. Voor de beeldvorming zijn in toeristische gebieden grofweg drie gebruikssituaties relevant. Daarbij gaat het niet alleen om de benaming van een woning, maar vooral om de juridische grondslag waarop het gewenste gebruik daadwerkelijk is toegestaan.
Hauptwohnsitz
Een woning die als Hauptwohnsitz moet worden gebruikt, is bedoeld voor permanente bewoning waarbij daar daadwerkelijk het hoofdverblijf wordt gevestigd. Het gaat dus niet uitsluitend om een administratieve inschrijving. Voor iemand die in Nederland of België blijft wonen en de Oostenrijkse woning hoofdzakelijk als vakantieverblijf wil gebruiken, kan een verplichting tot gebruik als Hauptwohnsitz daarom een wezenlijke beperking vormen.
Verplichte toeristische exploitatie
Een andere situatie betreft vastgoed dat op grond van de publiekrechtelijke status en/of contractuele structuur toeristisch moet worden geëxploiteerd. Daarbij kan de eigenaar verplicht zijn de woning voor toeristische verhuur beschikbaar te stellen en kan het eigen gebruik beperkt zijn. Een exploitatiecontract bepaalt echter niet zelfstandig wat publiekrechtelijk is toegestaan. Publiekrechtelijke status, feitelijk gebruik, exploitatieconcept en contractuele rechten moeten daarom in samenhang worden onderzocht.
Zweitwohnsitz
Een rechtmatig als Zweitwohnsitz te gebruiken woning kan de eigenaar, binnen de toepasselijke regelgeving, de mogelijkheid bieden de woning als tweede verblijf te gebruiken zonder daar zijn Hauptwohnsitz te vestigen. Daarbij moet onderscheid worden gemaakt tussen feitelijk gebruik als tweede woning en de juridische grondslag die dit gebruik voor het specifieke object toestaat. De enkele vermelding Zweitwohnsitz in een verkoopadvertentie bewijst daarom niet dat de koper de woning daadwerkelijk als tweede verblijf mag gebruiken.
Een Zweitwohnsitz is niet hetzelfde als toeristische verhuur
Een appartement dat toeristisch mag of moet worden geëxploiteerd, is daarmee nog geen woning die de eigenaar naar eigen inzicht als tweede woning mag gebruiken. Andersom betekent de rechtmatige mogelijkheid om een woning als Zweitwohnsitz te gebruiken niet automatisch dat toeristische verhuur onbeperkt is toegestaan.
Begrippen als Zweitwohnsitz, Freizeitwohnsitz, Erholungsgebiet en touristische Nutzung worden in advertenties en verkoopgesprekken bovendien niet altijd juridisch nauwkeurig gebruikt en hebben niet overal in Oostenrijk dezelfde betekenis. Mondi zal daarom in een afzonderlijk artikel uitgebreid ingaan op deze terminologie en de verschillen tussen de Bundesländer.
De economische waarde van de gebruiksmogelijkheid
Mondi ziet in de praktijk al jarenlang dat de juridisch toegestane gebruiksmogelijkheid een aanzienlijke invloed kan hebben op de marktwaarde van Oostenrijks vastgoed in toeristische gebieden. Voor een eerste beeldvorming hanteert Mondi bij een verder identieke woning op dezelfde locatie als grove ervaringsregel de volgende verhouding:
| Gebruik woning | Mondi-factor | Indicatieve waarde* |
| Hauptwohnsitz | 1,0 | € 500.000 |
| Verplichte toeristische verhuur | 1,5 | € 750.000 |
| Vrij bruikbare en juridisch toegestane Zweitwohnsitz | 2,0 | € 1.000.000 |
* Indicatieve Mondi-ervaringsregel bij een verder identieke woning op dezelfde locatie, uitgaande van € 500.000 voor een Hauptwohnsitz. Dit is nadrukkelijk geen taxatiemethode. De werkelijke marktwaarde is onder meer afhankelijk van locatie, schaarste, juridisch toegestane gebruiksmogelijkheden, exploitatievoorwaarden, rendement en mogelijkheden voor eigen gebruik.
Praktijkvoorbeeld Hinterglemm: van circa € 500.000 naar € 950.000
Een dossier waarbij Mondi betrokken was, illustreert waarom onderzoek naar de gebruiksstatus financieel zeer relevant kan zijn. Het ging om een tussenwoning in Hinterglemm die Mondi in samenwerking met ERA Zell Real Immobilien verkocht. Op basis van gebruik als Hauptwohnsitz werd de woning destijds getaxeerd op circa € 500.000. Tijdens het dossieronderzoek kwam echter een ouder document boven water waaruit bleek dat het perceel waarop de woning was gebouwd in 2001 een status had die verband hield met gebruik als Zweitwohnsitz. Dat document was aanleiding om de gebruiksmogelijkheden nader te beoordelen. De woning werd uiteindelijk voor € 950.000 verkocht.
Uit deze verkoop mag niet worden geconcludeerd dat het historische document op zichzelf € 450.000 aan waarde heeft toegevoegd. Marktwaarde wordt door meerdere factoren bepaald en de actuele juridische betekenis van historische documenten moet altijd per object worden vastgesteld. De casus laat wel zien waarom historische planologische stukken en daaruit mogelijk voortvloeiende gebruiksmogelijkheden economisch zeer relevant kunnen zijn.
De gerealiseerde verkoopprijs kwam in deze individuele casus dicht in de buurt van de grove ervaringsverhouding die Mondi gebruikt. Die overeenkomst is illustratief en vormt nadrukkelijk geen statistische onderbouwing van de factor 1–1,5–2.
Bruto waardestijging is niet hetzelfde als netto verkoopwinst
Voor eigenaren die hun Oostenrijkse vastgoed al tien, twintig of zelfs 25 jaar bezitten, is nog een tweede vraag relevant: hoeveel blijft van de waardestijging over wanneer de woning wordt verkocht? Ook daarover bestaan misverstanden. De huidige Oostenrijkse Immobilienertragsteuer (ImmoESt) kan niet simpelweg worden berekend door 30% toe te passen op het verschil tussen de oorspronkelijke aankoopprijs en de huidige verkoopprijs.
De fiscale behandeling van Oostenrijks vastgoed is de afgelopen 25 jaar bovendien ingrijpend veranderd. Rond 2001 gold nog het oude regime van de Spekulationsgeschäfte. Bij vastgoed gold in beginsel een termijn van tien jaar, die in specifieke gevallen tot vijftien jaar kon worden verlengd. Na het verstrijken van de toepasselijke termijn kon een particuliere verkoop destijds buiten deze heffing vallen.
Per 1 april 2012 veranderde dit fundamenteel en werd vastgoedwinst veel breder in de belastingheffing betrokken. Van 1 april 2012 tot en met 2015 gold een bijzonder tarief van 25%. Sinds 2016 bedraagt het bijzondere tarief in beginsel 30%. Maar zelfs daarmee is de fiscale rekensom nog lang niet compleet.
| Situatie | Hoofdregel | Waarom relevant? |
| Oud regime rond 2001 | In beginsel 10-jarige speculatietermijn | Na afloop kon een particuliere verkoop onder het toenmalige regime buiten de heffing vallen |
| 1 april 2012–2015 | Bijzonder tarief 25% | Fundamentele hervorming van belasting op particuliere vastgoedverkopen |
| Vanaf 2016 | Bijzonder tarief in beginsel 30% | Tarief wordt toegepast op de volgens de fiscale regels bepaalde belastbare vastgoedwinst |
| Alt-Grundstück | Bij toepasselijkheid bijzondere forfaitaire berekening mogelijk | In de standaardsituatie kan de effectieve belasting 4,2% van de verkoopopbrengst bedragen; bij relevante Umwidmung gelden andere regels |
| Zelf gerealiseerd gebouw | Herstellerbefreiung kan van toepassing zijn | De winst op het gebouw kan onder voorwaarden zijn vrijgesteld terwijl de grond afzonderlijk belast blijft |
Dit overzicht bevat hoofdregels en is geen individuele fiscale berekening. Onder meer verkrijgingsdatum, eerdere bestemmingswijzigingen, gebruik, verhuur, wijze van bouwen, vrijstellingen en de fiscale verdeling tussen grond en gebouw kunnen de uitkomst veranderen.
Praktijkvoorbeeld Penk: winst op gebouw en grond fiscaal niet hetzelfde
Een andere Mondi-praktijkcasus, een Zweitwohnsitz-woning in Penk, laat zien hoe groot het verschil kan zijn tussen economische waardestijging en fiscaal belastbare verkoopwinst. De eigenaar had destijds niet een kant-en-klare woning van een projectontwikkelaar gekocht. Hij had het perceel verworven en trad zelf op als opdrachtgever voor de bouw van de woning.
Onder de Oostenrijkse Herstellerbefreiung kan een gebouw onder voorwaarden als selbst hergestellt worden aangemerkt wanneer de eigenaar als bouwheer/opdrachtgever de woning voor eigen rekening en risico heeft laten realiseren. De vrijstelling heeft betrekking op het gebouw en niet automatisch op Grund und Boden.
In de Penk-casus betekende dit dat bij de fiscale behandeling onderscheid werd gemaakt tussen de waardeontwikkeling van het gebouw en die van de grond. De belastingheffing over de verkoopwinst had betrekking op het belastbare deel dat aan de grond kon worden toegerekend; de winst op het zelf gerealiseerde gebouw viel onder de toepasselijke vrijstelling. Dat de woning als Zweitwohnsitz kon worden gebruikt, was niet de fiscale reden voor deze behandeling.
Deze casus illustreert waarom de rekensom verkoopprijs minus aankoopprijs × 30% tot een volledig verkeerde uitkomst kan leiden.
De verkrijgingsdatum kan bij verkoop nog steeds belangrijk zijn
Vastgoed dat vóór 31 maart 2002 werd verkregen en daarmee op 31 maart 2012 in beginsel niet meer onder de toenmalige tienjarige speculatietermijn viel, wordt fiscaal doorgaans als Alt-Grundstück aangemerkt. Bijzondere omstandigheden kunnen tot een andere beoordeling leiden. In een standaardsituatie worden de forfaitaire aanschaffingskosten op 86% van de verkoopopbrengst gesteld. Daardoor is 14% belastbaar en bedraagt de effectieve belasting bij een tarief van 30% in beginsel 4,2% van de verkoopopbrengst.
Bij bepaalde latere bestemmingswijzigingen (Umwidmung) kan de fiscale behandeling echter veel zwaarder uitvallen. Bovendien bestaan vrijstellingen, waaronder onder voorwaarden de Hauptwohnsitzbefreiung en de hiervoor genoemde Herstellerbefreiung. Wie al lange tijd Oostenrijks vastgoed bezit, moet daarom niet op basis van alleen aankoopprijs en verkoopprijs aannemen hoeveel belasting bij verkoop verschuldigd zal zijn.
U koopt niet alleen stenen, maar ook gebruiksmogelijkheden
Een luxe keuken kan worden vervangen. Een badkamer kan worden gerenoveerd en zelfs een woning kan grondig worden verbouwd. Een ontbrekende juridische mogelijkheid om een woning als tweede verblijf te gebruiken, laat zich veel minder eenvoudig oplossen.
Juist in toeristische gemeenten waar tweede-woninggebruik sterk wordt beperkt en rechtmatig bestaande gebruiksmogelijkheden schaars zijn, kan de juridische gebruiksstatus een substantieel onderdeel van de economische waarde vertegenwoordigen. Tegelijkertijd is de historische aankoop- en ontwikkelingssituatie van belang wanneer die waarde uiteindelijk bij verkoop wordt gerealiseerd.
Welke documenten moet u vóór aankoop én vóór verkoop controleren?
Voor kopers is het essentieel vast te stellen wat zij met de woning mogen doen en waarop die gebruiksmogelijkheid juridisch berust. Voor bestaande eigenaren komt daar bij verkoop een tweede onderzoek bij: hoe wordt de gerealiseerde waardestijging fiscaal behandeld?
Voor Mondi-leden behandelen we daarom niet alleen de 10 controles vóór aankoop, maar ook de belangrijkste fiscale vragen die vóór verkoop moeten worden beantwoord. Daarbij gaat het onder meer om:
• de verkrijgingsdatum en de vraag of sprake kan zijn van een Alt-Grundstück;
• het verschil tussen de oude speculatietermijn en het huidige ImmoESt-regime;
• de fiscale aanschaffingskosten en de werkelijke verkoopwinst;
• de gevolgen van een historische of latere Umwidmung;
• de Hauptwohnsitzbefreiung en Herstellerbefreiung;
• het afzonderlijk waarderen van grond en gebouw;
• de gevolgen wanneer een zelf gerealiseerd gebouw in de laatste tien jaar is verhuurd;
• waarom de gebruiksstatus en de fiscale status twee verschillende vraagstukken zijn.
Juist bij Oostenrijks vastgoed dat al vele jaren in bezit is, kunnen oude documenten zowel voor de marktwaarde als voor de fiscale behandeling bij verkoop van grote betekenis zijn. Mondi-leden kunnen hieronder de volledige controlepunten raadplegen.
Bronnen: Oesterreichische Nationalbank (OeNB), Residential Property Price Index en Wohnimmobilien-Marktbericht 2026; OECD Economic Surveys: Austria 2026; Eurostat, House Price Statistics; Bundesministerium für Finanzen; Einkommensteuergesetz 1988, §§ 30 en 30a; Rechtsinformationssystem des Bundes (RIS).
 Vastgoed in Oostenrijk kopen of verkopen?
Bezoek regelmatig het landendossier Oostenrijk voor actuele informatie over de aankoop, het bezit, de verhuur en verkoop van Oostenrijks vastgoed. Let bij aankoop niet alleen op de woning en de locatie, maar ook op de juridisch toegestane gebruiksmogelijkheden. Bent u al eigenaar en overweegt u verkoop, laat dan ook vooraf onderzoeken hoe de verkoopwinst fiscaal wordt behandeld. De verkrijgingsdatum, gebruiksstatus, wijze waarop het object is gerealiseerd, eventuele verhuur en de verdeling tussen grond en gebouw kunnen daarbij grote verschillen veroorzaken.


Dit artikel bevat aanvullende informatie, die uitsluitend door leden van Mondi te raadplegen is, nadat men zich heeft ingelogd.
U bent nog geen lid? Word vandaag nog lid van de belangenorganisatie, profiteer van alle voordelen en keer terug naar deze pagina om deze afgeschermde informatie alsnog te kunnen lezen!
nu lid worden
Geschreven door Rob Smulders
Datum: 29-09-2026
Datum: 29-09-2026
Terug naar overzicht