Samen met kinderen een huis in het buitenland kopen: fiscale en juridische valkuilen
Een huis in het buitenland kopen en de kinderen direct mede-eigenaar maken? Het klinkt aantrekkelijk, zeker wanneer ouders hun vermogen alvast willen overdragen. Ook makelaars komen regelmatig met deze suggestie. Maar wat betekent dit voor de schenkbelasting, erfbelasting, eigendomsrechten en toekomstige verkoop? De gevolgen kunnen aanzienlijk zijn, zowel voor ouders als kinderen. Mondi legt uit waarom een goedbedoelde constructie juridisch en fiscaal verkeerd kan uitpakken en welke vragen beantwoord moeten worden voordat de koopovereenkomst wordt ondertekend. Een goedbedoelde suggestie met verstrekkende gevolgen
Stel: een Nederlands echtpaar wil een vakantiewoning in Oostenrijk, Spanje of Italië kopen. De ouders beschikken over voldoende vermogen om de aankoop volledig te financieren. Tijdens een gesprek stelt de makelaar voor om de kinderen meteen als mede-eigenaar in de koopakte op te nemen. Dat zou later bij de erfenis mogelijk voordelen opleveren.
Het klinkt logisch. Waarom wachten met het overdragen van vermogen als de kinderen nu al een aandeel in de woning kunnen krijgen?
Toch kan juist deze beslissing grote financiële gevolgen hebben. Want wie betaalt de woning daadwerkelijk? Wie wordt juridisch eigenaar? En krijgt een kind dat niets betaalt, maar wel een eigendomsbelang ontvangt, daarmee niet feitelijk een schenking?
De makelaar overziet niet altijd alle gevolgen
Mondi ziet in de praktijk dat over de eigendomsstructuur van buitenlands vastgoed soms opvallend gemakkelijk wordt gedacht. Een makelaar kan vanuit praktische overwegingen voorstellen om kinderen direct als mede-eigenaar te registreren, zonder voldoende stil te staan bij de fiscale en juridische gevolgen.
Dat betekent niet dat de suggestie per definitie verkeerd is. Maar een buitenlandse makelaar is doorgaans niet gespecialiseerd in het Nederlandse schenk- en erfrecht. Omgekeerd is een Nederlandse belastingadviseur niet vanzelfsprekend volledig op de hoogte van de eigendomsregels en belastingen in het land van aankoop.
Een buitenlandse notaris kan bovendien een juridisch geldige eigendomsoverdracht verzorgen zonder dat daarmee vaststaat dat de gekozen constructie voor het gezin fiscaal verstandig is.
Een vakantiewoning van € 800.000: wie krijgt wat?
Een Nederlands echtpaar koopt een vakantiewoning in Oostenrijk voor € 800.000, exclusief aankoopkosten. De ouders betalen de volledige koopsom. In de eigendomsregistratie wordt echter vastgelegd dat de ouders samen 80 procent bezitten en hun twee volwassen kinderen ieder 10 procent.
| Betrokkene | Financiering | Eigendomsbelang |
| Ouders samen | € 800.000 | 80% (€ 640.000) |
| Kind 1 | € 0 | 10% (€ 80.000) |
| Kind 2 | € 0 | 10% (€ 80.000) |
| Totaal | € 800.000 | 100% |
Omdat de kinderen zelf niets betalen, kan sprake zijn van een schenking. Voor de Nederlandse schenkbelasting is daarbij niet doorslaggevend dat de woning in Oostenrijk ligt. Onder meer de fiscale positie en woonplaats van de schenker zijn van belang.
Het gezin moet dus niet alleen rekening houden met de Oostenrijkse regels voor vastgoedtransacties, maar ook met de Nederlandse fiscale gevolgen van de vermogensoverdracht.
Wat kan dit aan Nederlandse schenkbelasting kosten?
In 2026 bedraagt de reguliere jaarlijkse vrijstelling voor een schenking van ouders aan een kind € 6.908. Bij een schenking van € 80.000 per kind resteert dan een belastbare verkrijging van € 73.092. Bij toepassing van het tarief van 10 procent bedraagt de schenkbelasting afgerond € 7.309 per kind, of circa € 14.618 voor beide kinderen samen.
Dit rekenvoorbeeld veronderstelt dat de ouders voor de Nederlandse schenkbelasting als schenker worden aangemerkt, dat de kinderen geen toepasselijke bijzondere vrijstelling benutten en dat geen andere relevante schenkingen meetellen. Ook eventuele Oostenrijkse vastgoedheffingen zijn niet inbegrepen. Het betreft een afzonderlijk fictief voorbeeld; verderop bespreken we een andere situatie met een familielening.
Vier manieren om kinderen bij de aankoop te betrekken
Wie zijn kinderen wil laten meeprofiteren van een buitenlandse woning, hoeft hen niet automatisch mede-eigenaar te maken. Er bestaan verschillende mogelijkheden, elk met eigen juridische en fiscale gevolgen.
1. De ouders kopen de woning volledig zelf
De ouders blijven eigenaar en bepalen zelfstandig over het gebruik, de verhuur en een eventuele verkoop. De kinderen kunnen de woning in overleg gebruiken, maar bouwen daarmee niet automatisch een eigendomsrecht op. Bij overlijden komt de woning in beginsel in de nalatenschap terecht. De uiteindelijke vererving hangt af van het toepasselijke erfrecht en eventuele testamentaire bepalingen.
2. Ouders en kinderen worden direct mede-eigenaar
Iedereen krijgt een vastgelegd eigendomsaandeel. Dat kan aantrekkelijk zijn wanneer ouders en kinderen daadwerkelijk gezamenlijk investeren. Betalen de ouders echter ook het aandeel van de kinderen, dan kan sprake zijn van een schenking. Bovendien worden de kinderen mede-eigenaar met de bijbehorende rechten en verplichtingen. Een latere verkoop of wijziging van de eigendomsverhouding kan daardoor ingewikkelder worden.
3. De ouders schenken geld aan de kinderen
De kinderen ontvangen geld waarmee zij zelf een deel van de woning financieren. Zo worden de schenking en de aankoop juridisch duidelijker van elkaar onderscheiden. Dat betekent echter niet dat schenkbelasting of buitenlandse heffingen automatisch worden voorkomen. Ook moet worden beoordeeld of de schenking gevolgen heeft voor toekomstige erfopvolging en de onderlinge verhouding tussen de kinderen.
4. De ouders verstrekken een familielening
Een familielening kan bijzonder interessant zijn wanneer ouders en kinderen gezamenlijk investeren in buitenlands vastgoed dat geheel of gedeeltelijk toeristisch wordt verhuurd.
De ouders kunnen hun kinderen bijvoorbeeld het benodigde kapitaal lenen om een eigendomsbelang in de woning te verwerven. De kinderen betalen vervolgens periodiek rente en lossen de lening af, bijvoorbeeld uit de inkomsten die zij ontvangen uit de verhuur.
Op deze manier kunnen kinderen geleidelijk vermogen opbouwen, zonder dat hun ouders het volledige aankoopbedrag direct hoeven te schenken. Tegelijkertijd ontvangen de ouders rente en krijgen zij hun uitgeleende vermogen in termijnen terug.
Voorwaarde is wel dat sprake is van een daadwerkelijke lening met zakelijk verdedigbare voorwaarden. Denk aan een reële rente, duidelijke aflossingsafspraken, een passende looptijd en eventueel zekerheden. Ook moeten rente en aflossing daadwerkelijk worden betaald.
Daarbij is het belangrijk dat de verwachte nettohuurinkomsten voldoende ruimte bieden om de financieringslasten te dragen. Van de brutohuurinkomsten moeten immers eerst onder meer beheerkosten, onderhoud, belastingen en andere exploitatiekosten worden betaald.
De fiscale behandeling van de lening, rente en verhuurinkomsten moet zowel in Nederland als in het land van aankoop worden onderzocht. Een zakelijke familielening voorkomt niet automatisch iedere vorm van schenkbelasting of andere fiscale heffing.
Vermogensopbouw door verhuur én waardestijging
Een bijkomend voordeel van een familielening bij de aankoop van buitenlands beleggingsvastgoed is dat kinderen op twee manieren vermogen kunnen opbouwen.
Wanneer de woning toeristisch wordt verhuurd, kunnen de nettohuurinkomsten worden gebruikt om rente te betalen en de lening aan de ouders geleidelijk af te lossen. Met iedere aflossing neemt de schuld af en groeit het nettovermogen van de kinderen.
Daarnaast kunnen de kinderen profiteren van een eventuele waardestijging van het vastgoed. Als zij vanaf de aankoop juridisch en economisch eigenaar zijn van hun aandeel, komt die waardestijging in beginsel aan hen toe.
Daar staat tegenover dat zij ook het risico dragen van waardedalingen, tegenvallende verhuurinkomsten en onverwachte kosten.
 Illustratief scenario: vermogensontwikkeling over twintig jaar
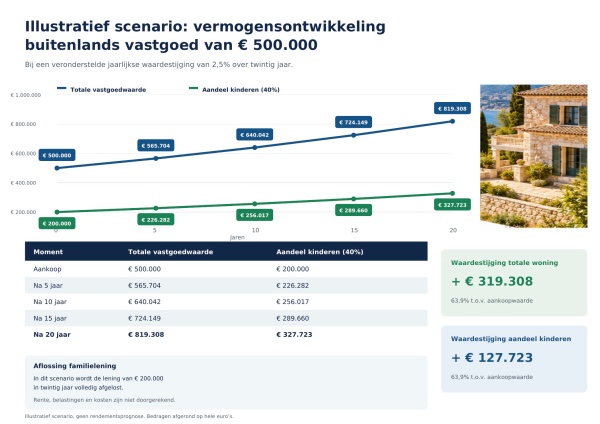
Stel dat ouders en twee volwassen kinderen gezamenlijk een buitenlandse vakantiewoning kopen voor € 500.000, exclusief aankoopkosten. De ouders verwerven 60 procent van het eigendom. De kinderen worden samen voor 40 procent eigenaar, waarbij hun aandeel van € 200.000 volledig wordt gefinancierd met een familielening van de ouders.
De woning wordt toeristisch verhuurd. Uit de nettohuurinkomsten die aan de kinderen toekomen, betalen zij rente en lossen zij de lening geleidelijk af. We veronderstellen dat de lening na twintig jaar volledig is terugbetaald.
Bij een gemiddelde jaarlijkse waardestijging van 2,5 procent groeit de totale vastgoedwaarde in twintig jaar van € 500.000 naar circa € 819.300.
Vermogensontwikkeling bij 2,5 procent jaarlijkse waardestijging
| Moment | Totale vastgoedwaarde | Aandeel kinderen (40%) |
| Aankoop | € 500.000 | € 200.000 |
| Na 5 jaar | € 565.704 | € 226.282 |
| Na 10 jaar | € 640.042 | € 256.017 |
| Na 15 jaar | € 724.149 | € 289.660 |
| Na 20 jaar | € 819.308 | € 327.723 |
De waardeontwikkeling is in de tabel weergegeven. Een uitgebreide grafische toelichting is daarnaast beschikbaar als PDF.
 Download PDF: Mondi_illustratief_scenario_vermogensontwikkeling
Wat betekent dit voor de kinderen?
De kinderen bezitten gezamenlijk 40 procent van de woning. Dit tweede fictieve scenario staat los van het eerdere schenkingsvoorbeeld. Hun eigendomsbelang vertegenwoordigt bij aankoop € 200.000 en na twintig jaar circa € 327.700. Wanneer de familielening volledig is afgelost, is hun oorspronkelijke financieringsschuld verdwenen.
De waardestijging van hun aandeel bedraagt ongeveer € 127.700. Daarnaast hebben zij door de aflossingen hun nettovermogen opgebouwd. Dat betekent niet dat dit bedrag gelijkstaat aan hun netto beleggingswinst. Rente, exploitatiekosten, belastingen en eventuele eigen bijdragen moeten eveneens worden meegenomen.
Het voorbeeld laat zien hoe een familielening, gecombineerd met verhuurinkomsten en een mogelijke waardestijging, kan bijdragen aan vermogensopbouw bij de volgende generatie.
Let op: dit is uitsluitend een illustratief scenario en geen rendementsprognose. De berekening veronderstelt dat de lening volledig wordt afgelost. Vastgoed kan ook in waarde dalen. Inflatie, belastingen, transactiekosten en aanvullende investeringen zijn niet in de waardeontwikkeling verwerkt.
Welke fiscale verschillen bestaan tussen landen?
De fiscale behandeling van schenkingen en vastgoedoverdrachten verschilt aanzienlijk per land. Daarbij moet onderscheid worden gemaakt tussen de schenking zelf, de verkrijging van het vastgoed en eventuele latere overdrachten.
| Land | Schenk- en erfbelasting | Bijzonder aandachtspunt |
| Nederland | Afhankelijk van onder meer woonplaats, verwantschap en vrijstellingen | Ook schenkingen van buitenlands vastgoed kunnen in Nederland belastbaar zijn. |
| Oostenrijk | Geen algemene schenk- of erfbelasting | De Grunderwerbsteuer is relevant; voor bepaalde familieoverdrachten gelden andere tarieven en waarderingsregels dan bij reguliere aankoop. |
| Spanje | Sterk afhankelijk van de toepasselijke regionale regelgeving | Regionale tegemoetkomingen en belastingen bij vastgoedoverdracht kunnen aanzienlijk verschillen. |
| Italië | Specifieke vrijstellingen en tarieven voor familieoverdrachten | Schenkbelasting en vastgoedgerelateerde heffingen moeten afzonderlijk worden beoordeeld. |
| Frankrijk | Franse schenk- en erfbelasting met familiegebonden vrijstellingen | Vruchtgebruik en blote eigendom kunnen relevant zijn bij vermogensplanning. |
| Portugal | Bepaalde schenkingen binnen de directe familie zijn vrijgesteld van de algemene zegelbelasting | Bij schenking van Portugese vastgoedrechten kan, ondanks een familievrijstelling, 0,8% zegelbelasting verschuldigd zijn. |
Wat als de familieomstandigheden veranderen?
Bij gezamenlijk eigendom wordt vaak vooral gekeken naar de aankoop en het gebruik van de woning. Maar wat gebeurt er wanneer een kind gaat scheiden, financiële problemen krijgt of overlijdt?
Ook kunnen meningsverschillen ontstaan over onderhoud, verhuur, renovaties of een eventuele verkoop. Wanneer meerdere personen eigenaar zijn, kan een beslissing die voor de één logisch is, voor de ander financieel ongunstig uitpakken.
Daarom is het verstandig om vooraf afspraken vast te leggen over het gebruik, de kostenverdeling, besluitvorming en de mogelijkheid om een eigendomsbelang over te dragen.
Erfbelasting besparen is niet vanzelfsprekend
Een veelgehoord argument om kinderen direct mede-eigenaar te maken, is dat daarmee later erfbelasting kan worden bespaard. Dat kan onder bepaalde omstandigheden onderdeel zijn van vermogensplanning. Maar een mogelijke besparing op toekomstige erfbelasting betekent niet automatisch dat de totale fiscale rekening lager wordt.
Schenkbelasting, buitenlandse belastingen bij verkrijging, notariskosten, eventuele latere overdrachtskosten en de fiscale behandeling van het vermogen moeten in samenhang worden beoordeeld.
Bovendien kunnen waardestijgingen, bestaande testamenten en het overlijden van een mede-eigenaar tot uitkomsten leiden waarmee vooraf geen rekening is gehouden.
Eerst de structuur bepalen, daarna pas de koopakte
Het belangrijkste advies van Mondi is om vóór de aankoop vast te stellen wat ouders en kinderen werkelijk willen bereiken. Gaat het om gezamenlijk gebruik van een vakantiewoning? Om het schenken van vermogen? Om toekomstige erfopvolging? Of om een investering waarvan de kinderen financieel moeten profiteren?
Die doelstellingen vragen niet noodzakelijk om dezelfde eigendomsstructuur.
Eenmaal vastgelegde eigendomsrechten kunnen later niet altijd eenvoudig worden aangepast. Een wijziging kan opnieuw juridische procedures, belastingen en kosten met zich meebrengen.
Een eigendomsstructuur moet daarom het resultaat zijn van weloverwogen juridisch en fiscaal advies, niet van een spontane suggestie tijdens een bezichtiging of een gesprek met de makelaar.
Exclusief voor leden van MondiIn het afgeschermde gedeelte gaan we verder dan de algemene aandachtspunten. Aan de hand van concrete voorbeelden vergelijken we directe mede-eigendom, een schenking en een familielening. We bespreken hoe rente en aflossing uit verhuurinkomsten kunnen worden gefinancierd, welke risico's bij de fiscale beoordeling ontstaan en welke afspraken ouders en kinderen vooraf moeten maken.
Ook behandelen we de gevolgen bij echtscheiding, overlijden en verkoop, en geven we een praktisch stappenplan voor een zorgvuldig voorbereide aankoop.


Dit artikel bevat aanvullende informatie, die uitsluitend door leden van Mondi te raadplegen is, nadat men zich heeft ingelogd.
U bent nog geen lid? Word vandaag nog lid van de belangenorganisatie, profiteer van alle voordelen en keer terug naar deze pagina om deze afgeschermde informatie alsnog te kunnen lezen!
nu lid worden
Geschreven door Rob Smulders
Datum: 15-10-2026
Datum: 15-10-2026
Terug naar overzicht