Huis kopen in Frankrijk: kansen en risico’s bij een hoge staatsschuld
De nieuwste Eurostat-cijfers bevestigen de kwetsbare Franse overheidsfinanciën: een hoge staatsschuld en een fors begrotingstekort. Wat betekent dit voor Nederlanders die in Frankrijk een woning kopen of bezitten? Economische tegenwind kan lokaal onderhandelingsruimte bieden, maar vraagt ook aandacht voor hypotheekmogelijkheden, belastingen en verkoopbaarheid. Mondi vergelijkt Frankrijk met andere EU-landen, plaatst de vergelijking met de Griekse crisis in perspectief en laat zien hoe u aankoopprijs, jaarlijkse lasten en toekomstige verkoopopbrengst samen beoordeelt voordat u financiële verplichtingen aangaat.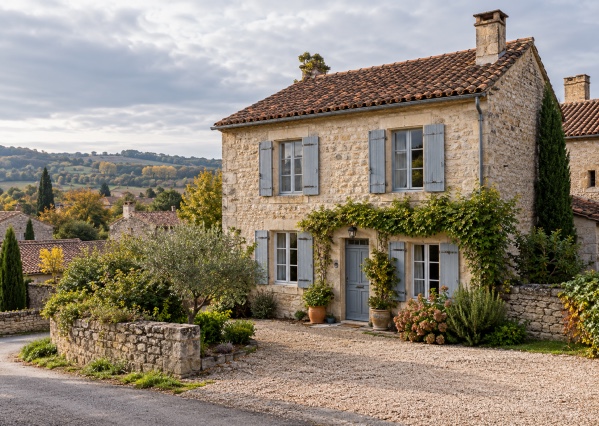
Hoe zorgelijk is de Franse situatie?
Frankrijk heeft kwetsbare overheidsfinanciën. Volgens de op 21 oktober 2026 gepubliceerde Eurostat-cijfers bedroeg de overheidsschuld eind tweede kwartaal 2026 119,1 procent van het bruto binnenlands product, de jaarlijkse omvang van de economie. De economie stagneerde dat kwartaal. In september verlaagde de Banque de France haar groeiverwachting voor heel 2026 naar 0,4 procent. Dat laatste is een raming, geen definitief jaarcijfer.
Voor woningkopers zijn dit relevante signalen. Ze zeggen echter niet rechtstreeks hoeveel een woning waard is, of een bank financiering verstrekt en welke belastingen een eigenaar straks betaalt.
Daarvoor moeten drie zaken uit elkaar worden gehouden: de economische ontwikkeling, de overheidsfinanciën en de gezondheid van het bankwezen.
Schuld, tekort en groei: wat is het verschil?
De overheidsschuld is het uitstaande schuldbedrag van de gezamenlijke overheden. Een begrotingstekort betekent dat zij in een jaar meer uitgeven dan ontvangen. Economische groei geeft aan hoeveel de productie van goederen en diensten toeneemt.
Een hoge schuldquote kan dalen wanneer de economie voldoende groeit en de begroting verbetert. Andersom kan een combinatie van weinig groei, tekorten en oplopende rentelasten de financiële speelruimte verkleinen.
Een schuldpercentage alleen is daarom onvoldoende om een land als veilige of onveilige vastgoedbestemming te beoordelen.
Frankrijk vergeleken met andere EU-landen
Onderstaande tabel gebruikt de Eurostat-publicaties van 21 oktober 2026. De schuldquote betreft voor ieder land het tweede kwartaal van 2026; het begrotingssaldo betreft overal het volledige jaar 2025. Het gaat dus om twee verschillende indicatoren met afzonderlijke verslagperioden, niet om begrotingstekorten over heel 2026.
| Land of gebied | Overheidsschuld tweede kwartaal 2026 (% bbp) | Begrotingssaldo heel 2025 (% bbp) |
| Griekenland | 140,8% | +2,0% |
| Italië | 139,9% | −3,1% |
| Frankrijk | 119,1% | −5,1% |
| België | 110,2% | −5,2% |
| Spanje | 101,4% | −2,4% |
| Portugal | 92,5% | +0,7% |
| Duitsland | 63,4% | −2,9% |
| Nederland | 43,7% | −1,6% |
| Europese Unie | 82,9% | −3,1% |
Bron: Eurostat, 21 oktober 2026. De overheidsschuld betreft de stand aan het einde van het tweede kwartaal van 2026, uitgedrukt als percentage van het bbp. Het begrotingssaldo betreft het volledige kalenderjaar 2025. De cijfers hebben verschillende verslagperioden en vormen geen gezamenlijke momentopname. Een minteken betekent een begrotingstekort, een plusteken een overschot. De kwartaalcijfers zijn voorlopig; ook jaarcijfers kunnen worden herzien.
Frankrijk heeft daarmee de derde hoogste schuldquote van de EU, na Griekenland en Italië. Het begrotingstekort over 2025 was als percentage van het bbp het vierde grootste, na Roemenië, Polen en België.
Ook de richting verschilt. Tussen het tweede kwartaal van 2025 en hetzelfde kwartaal van 2026 steeg de Franse schuldquote met 3,7 procentpunt. De Griekse daalde met 11,2 procentpunt en de Portugese met 3,4 procentpunt. Griekenland heeft dus nog een hogere schuldquote dan Frankrijk, maar een gunstiger ontwikkeling op deze indicator.
De tabel laat zien hoe de Franse overheidsfinanciën ervoor staan, maar geeft geen volledig oordeel over de economie of de woningmarkt. Een hoge staatsschuld betekent niet automatisch dat huizenprijzen dalen of hypotheken onbereikbaar worden. Voor kopers blijven de lokale markt, de financierbaarheid van de woning en de totale eigenaarslasten doorslaggevend.
De vergelijking met de Griekse schuldencrisis
De Griekse schuldencrisis laat zien hoe overheidsproblemen en bankproblemen elkaar kunnen versterken. In 2015 werden banken tijdelijk gesloten, kapitaalcontroles ingevoerd en banken opnieuw van kapitaal voorzien. Dat raakte de normale financiële dienstverlening ingrijpend.
Die situatie kan niet worden gelijkgesteld aan het huidige Frankrijk. De Banque de France beschreef de Franse banken in juni 2026 als solide wat betreft kapitaal en liquiditeit. Wel waarschuwde zij dat sterk verslechterende financieringsvoorwaarden voor de overheid kunnen doorwerken naar banken en ondernemingen.
De Griekse crisis is daarmee een les over mogelijke verbanden, geen voorspelling voor Frankrijk. Voor kopers is vooral van belang of zij de woning kunnen blijven betalen wanneer financiering moeilijker wordt, lasten stijgen of verkoop langer duurt.
Franse hypotheek voor Nederlandse kopers blijft mogelijk
Financiering voor niet-ingezetenen wordt nog aangeboden. Er is dus geen basis voor de algemene uitspraak dat Nederlandse kopers geen Franse hypotheek meer kunnen krijgen. Acceptatie blijft afhankelijk van de geldverstrekker en het dossier.
EU-burgerschap geeft geen recht op krediet. Woonplaats, inkomensbron en bestaande verplichtingen kunnen de beoordeling beïnvloeden. Banken kunnen terughoudender zijn bij grensoverschrijdende aanvragen.
Als hoofdregel mogen de totale kredietlasten, inclusief bestaande leningen en de vereiste kredietverzekering, niet hoger zijn dan 35 procent van het volgens Franse normen vastgestelde netto-inkomen vóór inkomstenbelasting. De gebruikelijke maximale looptijd is 25 jaar. Er bestaan beperkte uitzonderingen. Ook wanneer een aanvraag binnen deze grenzen past, beoordeelt de bank afzonderlijk de kredietwaardigheid en kan zij financiering weigeren.
Meer mogelijkheden om tweede woningen zwaarder te belasten
De Franse begrotingswet voor 2026 heeft voor bepaalde gemeenten en intergemeentelijke samenwerkingsverbanden de voorwaarden versoepeld om het tarief van de taxe d’habitation voor tweede woningen te verhogen. Het betreft een bijzonder mechanisme voor lokale overheden met een relatief laag tarief. De verruiming geeft hun meer beleidsruimte, maar verhoogt de belastingaanslag niet automatisch. Daarvoor blijft een lokaal besluit nodig.
Daarnaast kunnen bepaalde gemeenten een afzonderlijke toeslag van 5 tot 60 procent toepassen op hun gemeentelijke deel van deze belasting. Die toeslag betreft niet automatisch de volledige aanslag. Deze bestaande mogelijkheid moet worden onderscheiden van de verruiming van de tariefregels.
Een rechtstreeks verband tussen iedere lokale verhoging en de nationale staatsschuld is daarmee niet bewezen. Voor kopers telt vooral welke besluiten voor hun gemeente gelden.
Ook de belasting bij verkoop verdient aandacht
Frankrijk belast in beginsel de winst bij verkoop van een tweede woning. De belastingrekening hangt onder meer af van de fiscale winstberekening, de bezitstermijn en de socialezekerheidspositie van de verkoper.
Voor bepaalde eigenaren die gemeubileerd verhuren is de berekening al verzwaard. Bij niet-professionele gemeubileerde verhuur onder het LMNP-régime réel worden eerder afgetrokken afschrijvingen sinds de wetswijziging van 2025 in beginsel meegenomen bij de berekening van de verkoopwinst. LMNP staat voor loueur en meublé non professionnel; het régime réel is het stelsel waarin de werkelijke kosten worden verwerkt. Door de gewijzigde winstberekening kan de belastbare winst hoger worden zonder tariefsverhoging. Er gelden uitzonderingen voor bepaalde wooncomplexen.
Daarnaast worden verdere hervormingen besproken. Een amendement bij de begroting voor 2027 over de vermindering wegens bezitstermijn werd op 7 oktober 2026 aangenomen in de financiële commissie van de Assemblée nationale. Dat is nog geen definitieve wet.
Europese aankooprechten en fiscale verschillen
Nederlanders hebben als EU-burger in beginsel dezelfde rechten als Franse burgers bij aankoop en verkoop van vastgoed. Dat garandeert geen identieke belastingrekening. Fiscale woonplaats, socialezekerheidspositie en gebruik als hoofdwoning, tweede woning of verhuurobject kunnen relevant zijn. Verschillen moeten wel verenigbaar zijn met het Europese recht.
De gevolgen verschillen daardoor per koper. Bij uitsluitend eigen gebruik draait het vooral om betaalbaarheid en gebruikswaarde. Wie huurinkomsten nodig heeft, moet ook verhuurregels en netto-opbrengsten toetsen. Bij emigratie vraagt de gehele fiscale en financiële positie aandacht. De Nederlandse fiscale toelichting in de ledenverdieping is bedoeld voor personen die fiscaal in Nederland wonen.
Een lagere prijs is niet automatisch een gunstige aankoop
Een zwakkere economie kan lokaal meer onderhandelingsruimte opleveren. De Franse notarissen beschreven in juli 2026 echter een stabiliserende woningmarkt met grote regionale verschillen, geen algemene uitverkoop.
Een woning is financieel aantrekkelijk wanneer prijs, kwaliteit, gebruiksmogelijkheden en totale kosten bij elkaar passen. Een korting op een te hoge vraagprijs biedt op zichzelf weinig houvast. Wie financiering nodig heeft, doet er daarom verstandig aan de haalbaarheid te laten beoordelen voordat hij een bindende aankoopverplichting aangaat.
Verdieping voor Mondi-leden
In het afgeschermde gedeelte werken we een fictieve aankoop uit over tien jaar. Daarnaast leest u welke belasting bij verkoop kan spelen, waarom ook de Nederlandse fiscale behandeling aandacht verdient, welke documenten u nodig heeft en bij welke onzekerheden nader onderzoek noodzakelijk is.
Een woning in Frankrijk: beoordeel aankoop, bezit én verkoop
De Franse economische situatie en hoge overheidsschuld verdienen aandacht bij uw aankoopbeslissing. Kijk naast de koopsom naar financieringsmogelijkheden, jaarlijkse lasten, onderhoud en de verwachte netto-opbrengst bij verkoop. Een lagere aankoopprijs biedt pas voordeel wanneer ook het bezit financieel bij u past. Bezoek het landendossier Frankrijk voor informatie over aankoop, bezit, belastingen en juridische aandachtspunten. Mondi-leden kunnen vragen over een concrete woning of hun persoonlijke situatie voorleggen via de vraag- en antwoordmodule.


U bent nog geen lid? Word vandaag nog lid van de belangenorganisatie, profiteer van alle voordelen en keer terug naar deze pagina om deze afgeschermde informatie alsnog te kunnen lezen!
nu lid worden
Datum: 21-10-2026
Terug naar overzicht