Eerst emigreren of eerst een huis kopen in Portugal? De volgorde kán duizenden euro’s verschil maken
Wie plannen maakt om naar Portugal te emigreren, zal vaak eerst een woning zoeken en pas daarna de verhuizing definitief regelen. Dat klinkt logisch, maar sinds 2026 kan die volgorde onverwachte fiscale gevolgen hebben. Portugal heeft de overdrachtsbelasting IMT voor niet-residenten aangescherpt. Afhankelijk van de koopsom kan het verschil oplopen tot duizenden euro’s. Opvallend genoeg geldt dat niet voor iedere woning: juist in het hogere prijssegment, zoals bij kostbare villa’s in de Algarve, kan het verschil weer volledig verdwijnen.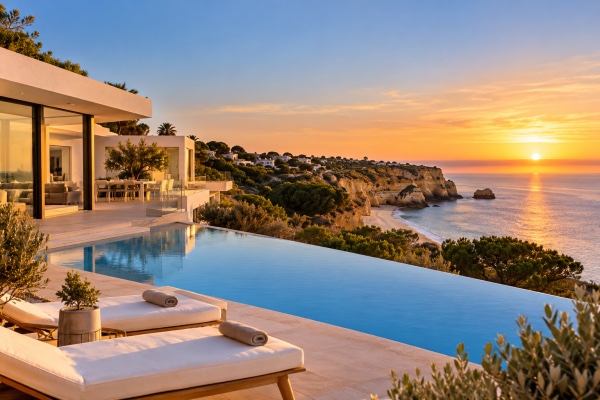 Nieuwe regels maken de timing van aankoop en emigratie belangrijker
Wie plannen maakt om naar Portugal te emigreren, zal vaak eerst een woning zoeken en pas daarna de verhuizing definitief regelen. Dat klinkt logisch, maar sinds 2026 kan die volgorde onverwachte fiscale gevolgen hebben. Portugal heeft de overdrachtsbelasting IMT voor niet-residenten aangescherpt. Afhankelijk van de koopsom kan het verschil oplopen tot duizenden euro's. Opvallend genoeg geldt dat niet voor iedere woning: juist in het hogere prijssegment, zoals bij kostbare villa's in de Algarve, kan het verschil weer volledig verdwijnen.
Nieuwe regel voor niet-residenten
Sinds 25 mei 2026 geldt in Portugal een belangrijke nieuwe regel voor de Imposto Municipal sobre as Transmissões Onerosas de Imóveis, kortweg IMT. Bij de aankoop door een niet-resident van een stedelijk pand of appartementsrecht dat uitsluitend voor bewoning is bestemd, geldt in beginsel een vast tarief van 7,5%.
Dat is een fundamentele wijziging. Voor reguliere woningaankopen kent Portugal normaal gesproken verschillende belastingschijven. Voor een woning die als eigen permanente woning wordt gebruikt, gelden bovendien gunstiger tarieven in de prijssegmenten waarin de progressieve IMT-tabel van toepassing is.
Voor niet-residenten heeft Portugal daar nu een afzonderlijk regime naast gezet: bij de hiervoor bedoelde aankoop van een woning is in beginsel 7,5% IMT verschuldigd en gelden de gebruikelijke vrijstellingen en verminderingen niet. De regeling is opgenomen in artikel 17 van het Portugese IMT-wetboek en werd ingevoerd met Decreto-Lei n.º 97/2026 van 20 mei 2026.
Niet uw nationaliteit, maar uw fiscale woonplaats telt
Een belangrijk onderscheid is dat de regeling niet is gebaseerd op de nationaliteit van de koper. Een Nederlander die fiscaal inwoner van Portugal is, wordt voor deze regeling niet als niet-resident behandeld. Omgekeerd kan een Portugees die fiscaal in Nederland woont juist wel onder het regime voor niet-residenten vallen.
Dat maakt voor iemand die naar Portugal wil emigreren én daar een woning wil kopen één vraag bijzonder relevant: wanneer wordt u fiscaal resident van Portugal en wanneer vindt de aankoop plaats? Die twee momenten kunnen financiële gevolgen hebben die vóór het aangaan van bindende verplichtingen in kaart moeten worden gebracht.
Wat betekent 7,5% IMT in de praktijk?
Stel dat een Nederlands echtpaar een woning in Portugal koopt voor € 500.000 en op het moment van de aankoop fiscaal nog als niet-resident wordt aangemerkt. Bij toepassing van het nieuwe tarief bedraagt de IMT € 37.500.
Wanneer diezelfde woning als eigen permanente woning wordt gekocht door iemand die voor de IMT onder het reguliere regime valt, wordt de belasting volgens de toepasselijke progressieve tabel berekend. Het verschil kan daardoor aanzienlijk zijn.
Bij een belastbare waarde die gelijk is aan de koopsom laat een vergelijking met het reguliere 2026-regime voor een eigen permanente woning zien hoe groot het verschil kan zijn:
| Waarde woning | Niet-resident 7,5% |
Eigen permanente woning* |
Verschil |
| € 300.000 | € 22.500 | € 10.542 | € 11.958 |
| € 500.000 | € 37.500 | € 26.237 | € 11.263 |
| € 750.000 | € 56.250 | € 45.000 | € 11.250 |
| € 2.000.000 | € 150.000 | € 150.000 | € 0 |
| € 5.000.000 | € 375.000 | € 375.000 | € 0 |
Een villa van € 2 miljoen of € 5 miljoen in de Algarve geeft een ander beeld
De bedragen zijn fors, maar dat betekent niet dat een niet-resident bij iedere koopsom automatisch meer IMT betaalt dan iemand die al fiscaal resident van Portugal is. Juist in de Algarve worden woningen verkocht in een prijssegment waarin alleen de IMT al in de honderdduizenden euro's kan lopen.
Voor woningen op het Portugese vasteland met een belastbare waarde boven € 1.150.853 geldt in 2026 voor een eigen permanente woning eveneens een vast IMT-tarief van 7,5% over de volledige belastbare waarde.
Bij een woning van € 2.000.000 bedraagt de IMT daardoor zowel bij toepassing van het nieuwe 7,5%-tarief voor een niet-resident als bij toepassing van het 7,5%-tarief voor een eigen permanente woning € 150.000. Bij een woning van € 5.000.000 is dat in beide gevallen € 375.000.
Het verschil bedraagt in deze voorbeelden dus € 0. De gedachte dat iemand voor de IMT altijd beter eerst naar Portugal kan emigreren en daarna pas een woning moet kopen, klopt daarmee niet. Het effect van de fiscale woonplaats hangt mede af van de waarde en bestemming van de woning.
Maar 7,5% betalen betekent niet altijd dat het geld definitief weg is
Ook voor kopers in lagere prijssegmenten is het verhaal niet zo eenvoudig als het op het eerste gezicht lijkt. Wie bij aankoop nog niet fiscaal resident van Portugal is, maar binnen twee jaar na de aankoop fiscaal resident wordt, kan onder voorwaarden voor herberekening van de IMT in aanmerking komen. Daarnaast bestaan andere uitzonderingen en kan ook eerdere fiscale residentie in Portugal relevant zijn.
Daarmee verschuift de belangrijkste vraag van "moet ik eerst emigreren of eerst kopen?" naar "welke volgorde past fiscaal en juridisch bij mijn persoonlijke situatie?"
Eerst emigreren en daarna kopen? Zo eenvoudig is het niet
De voor de hand liggende conclusie zou kunnen zijn dat iemand zich daarom maar vóór de aankoop fiscaal in Portugal moet vestigen. Maar ook dat is te kort door de bocht.
Fiscaal resident worden van Portugal heeft veel meer gevolgen dan alleen de hoogte van de IMT. Het kan gevolgen hebben voor de belastingheffing over inkomen, pensioen, ondernemingsactiviteiten, beleggingen en andere vermogensbestanddelen. Ook de positie van een partner kan relevant zijn.
Een mogelijke besparing op de aankoopbelasting mag daarom nooit de enige reden zijn om het moment van emigratie te bepalen. De Nederlandse en Portugese fiscale gevolgen moeten in samenhang worden beoordeeld.
De reservering is niet hetzelfde als de juridische aankoop
Ook de timing binnen het aankoopproces verdient aandacht. In Portugal wordt vaak eerst een reserveringsovereenkomst gesloten, gevolgd door een Contrato-Promessa de Compra e Venda (CPCV), waarna later de juridische levering plaatsvindt.
Voor kopers die tegelijkertijd bezig zijn met emigratie kan tussen deze stappen een periode van weken of maanden zitten. Juist in zo'n situatie moet vóór ondertekening duidelijk zijn welke fiscale status bij de daadwerkelijke verkrijging van de woning relevant zal zijn en welke financiële gevolgen daaraan verbonden zijn.
Mondi waarschuwt: laat aankoop en emigratie niet los van elkaar adviseren
Wie alleen een makelaar vraagt een woning te zoeken, krijgt niet automatisch advies over de fiscale samenhang tussen aankoop en emigratie. Andersom zal een emigratie- of belastingadviseur niet vanzelfsprekend de Portugese koopovereenkomst juridisch controleren.
De woning, het CPCV, de financiering, de datum van juridische levering, de Portugese fiscale residentie en het beëindigen van de Nederlandse fiscale residentie kunnen elkaar beïnvloeden. Wie daadwerkelijk naar Portugal wil emigreren, doet er daarom verstandig aan vóór het tekenen van bindende documenten één tijdlijn te maken.
Exclusief voor Mondi-leden
Voor Mondi-leden behandelen we aanvullend hoe de nieuwe regels in de praktijk kunnen uitpakken. U leest onder meer wanneer herberekening en terugbetaling van IMT mogelijk zijn, hoe de termijn van twee jaar werkt en waarom daarna een termijn van zes maanden belangrijk is, waarom eerdere fiscale residentie in Portugal relevant kan zijn, wat de positie van een partner kan betekenen en hoe u de timing van CPCV, juridische levering en emigratie op elkaar afstemt.
Daarnaast krijgen Mondi-leden een praktische 10-puntenchecklist voor kopers die aankoop en emigratie willen combineren.
 Een woning kopen of emigreren naar Portugal?
De aankoop van een woning, fiscale residentie en emigratie kunnen in Portugal nauw met elkaar samenhangen. Bezoek daarom regelmatig het landendossier Portugal voor actuele informatie over aankoop, bezit, verkoop, belastingen en relevante regelgeving. Mondi-leden kunnen via de vraag- en antwoordmodule onder aan het landendossier vragen stellen over hun eigen situatie en hebben tevens toegang tot antwoorden met broninformatie op vragen van andere leden.


Dit artikel bevat aanvullende informatie, die uitsluitend door leden van Mondi te raadplegen is, nadat men zich heeft ingelogd.
U bent nog geen lid? Word vandaag nog lid van de belangenorganisatie, profiteer van alle voordelen en keer terug naar deze pagina om deze afgeschermde informatie alsnog te kunnen lezen!
nu lid worden
Geschreven door Rob Smulders
Datum: 25-09-2026
Datum: 25-09-2026
Terug naar overzicht